
핵심 내용
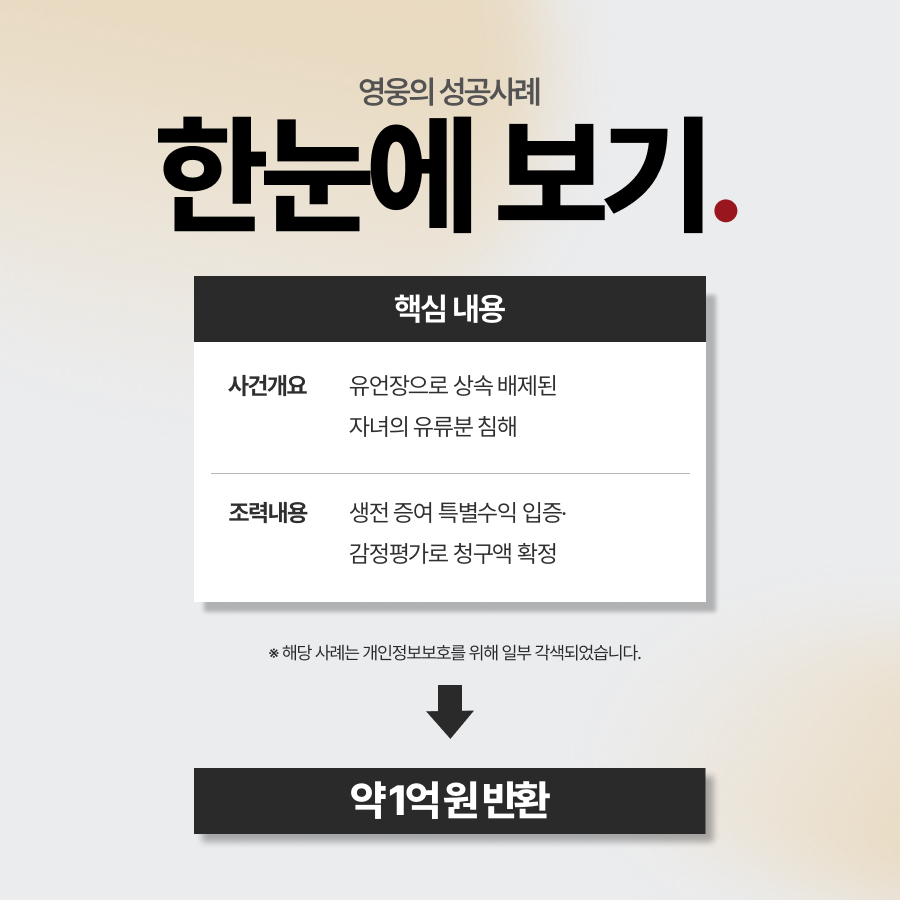
KEY POINT
- 상황
- 부친 사망 후 유언장에 의해 전 재산이 장남에게만 귀속되었고, 나머지 자녀 2명은 상속에서 완전히 배제된 상황
- 핵심 전략
- 장남이 부친 생전에 수령한 현금 증여를 특별수익으로 특정하고, 계좌이체 내역과 세금 자료로 증거를 확보해 유류분 산정 기초재산에 포함시킴
- 결과
- 유류분 부족액 약 1억 원 반환 판결 승소
※ 해당 사례는 개인정보보호를 위해 일부 각색되었습니다.
사건 요약
부친이 별세하고 유언장이 공개된 날, 의뢰인은 전 재산이 장남에게만 단독으로 귀속된 사실을 처음 알게 되었습니다. 수십 년간 가족 관계를 유지해 왔음에도 의뢰인을 포함한 다른 자녀들은 유언장 어디에도 이름이 없었습니다.
부친의 상속재산은 아파트 한 채와 금융자산으로 구성되어 있었고, 총 평가액은 약 6억 원에 달했습니다. 유언 자체의 효력을 다투기는 어려운 상황이었고, 의뢰인에게 남은 선택지는 유류분제도를 활용한 반환 청구였습니다.
아무런 대응을 하지 않으면 법이 보장하는 최소한의 상속분마저 잃게 될 상황. 의뢰인은 법무법인 영웅을 찾았습니다.


HERO's COMMENT
영웅변호사 한마디
이 사건에서 결과를 가른 것은 생전 증여를 특별수익으로 입증할 수 있는 금융 자료를 얼마나 촘촘하게 확보했느냐였습니다. 증여액이 유류분 산정 기초재산에 포함되지 않았다면 의뢰인이 받을 수 있는 금액은 크게 줄어들었을 것입니다.
유언장으로 상속에서 배제된 경우, 유언의 효력을 다투는 것만이 방법은 아닙니다. 유류분제도는 일정한 상속인에게 법이 보장하는 최소한의 몫을 돌려받을 권리를 부여합니다. 다만 유류분반환청구권은 상속 개시와 반환하여야 할 증여·유증 사실 및 그것이 유류분을 침해한다는 사실을 모두 안 날부터 1년, 상속 개시일로부터 10년 이내에 행사해야 하므로, 유언장 내용을 확인한 뒤에는 가능한 한 이른 시점에 전문가와 상황을 검토하시기 바랍니다.
법무법인 영웅은 의뢰인의 상황에서 기필코 답을 찾아내겠습니다.